
بلاگ
حاشیه سود لوازم کادویی؛ کدام محصولات سود بیشتری دارند؟
سپتامبر
وقتی درباره سود مغازه لوازم کادویی صحبت میکنیم، اولین سؤالی که توجه ما را جلب میکند این است: «کدام محصول سود بیشتری دارد؟» این سؤال مهم است، اما بهتنهایی نمیتواند تصمیم خرید را مشخص کند. فاصله قیمت خرید و فروش فقط بخشی از ماجراست؛ هزینه ارسال، بستهبندی، شکستگی، تخفیف، مرجوعی، زمان فروش و سرمایهای که در موجودی میماند نیز روی سود واقعی اثر میگذارند.
درواقع نمیتوان یک درصد ثابت را بهعنوان حاشیه سود لوازم کادویی برای همه فروشگاهها در نظر گرفت یا یک گروه کالایی را همیشه پرسودتر از سایرین دانست. قیمت تأمین، شهر محل فعالیت، کانال فروش، نوع مشتری، فصل و سرعت گردش کالا از عواملی هستند که نتیجه را تغییر میدهند. روش دقیقتر این است که سود هر دسته را بر اساس دادههای واقعی فروشگاه محاسبه و در کنار میزان سرمایه و زمان خواب موجودی ارزیابی کنیم.
حاشیه سود لوازم کادویی چگونه محاسبه میشود؟
برای محاسبه دقیق حاشیه سود لوازم کادویی، ابتدا باید تفاوت سه مفهوم «سود ناخالص»، «حاشیه سود» و «مارکآپ» را بدانیم. سود ناخالص هر کالا از کسر قیمت خرید و هزینههای مرتبط از قیمت فروش به دست میآید. هزینههایی مانند حمل تا انبار، بستهبندی، کارمزد فروش و میانگین هزینه خرابی یا مرجوعی نیز در صورت ارتباط مستقیم با فروش کالا، روی سود واقعی اثر میگذارند.
حاشیه سود ناخالص نشان میدهد چه مقدار از مبلغ فروش پس از کسر هزینه مستقیم کالا برای فروشگاه باقی میماند. برای محاسبه آن، سود ناخالص را بر قیمت فروش تقسیم و نتیجه را در ۱۰۰ ضرب کنید. در مقابل، مارکآپ سود را نسبت به قیمت خرید میسنجد؛ بنابراین برای محاسبه آن باید سود ناخالص را بر هزینه خرید تقسیم و سپس در ۱۰۰ ضرب کرد.
برای مثال، فرض کنید یک کالای کادویی را با قیمت ۸۰۰ هزار تومان تهیه میکنید و پس از افزودن هزینه حمل و بستهبندی، مجموع هزینه مستقیم آن به همین مبلغ میرسد. اگر قیمت فروش کالا یک میلیون تومان باشد، فروشگاه از هر واحد ۲۰۰ هزار تومان سود ناخالص به دست میآورد. در این مثال، حاشیه سود ناخالص ۲۰ درصد است، در حالی که مارکآپ به ۲۵ درصد میرسد؛ بنابراین این دو شاخص را نباید به جای یکدیگر به کار برد.
چرا درصد سود بهتنهایی کافی نیست؟
فرض کنید دو محصول در فروشگاه دارید؛ محصول اول درصد سود بیشتری دارد، اما سه ماه در انبار میماند. محصول دوم حاشیه سود کمتری دارد، ولی در همان مدت چند بار فروش میرود و فروشگاه دوباره آن را تأمین میکند. در چنین شرایطی، محصول دوم میتواند در پایان دوره سود بیشتری ایجاد کند؛ چون چون سریعتر به فروش میرود و امکان خرید مجدد را افزایش میدهد. پس برای ارزیابی سودآوری، سود هر واحد را باید در کنار سرعت گردش کالا بررسی کرد.
مبلغ سرمایه درگیر نیز مهم است. یک کالای گرانقیمت ممکن است از هر فروش سود ریالی بالایی داشته باشد، اما مشتریان کمتری داشته باشد و مدت بیشتری در قفسه بماند. در مقابل، کالاهای کوچک و ارزانتر با سود هر واحد کمتر، میتوانند دفعات بیشتری فروش بروند و سرمایه را سریعتر به چرخه خرید برگردانند. به همین دلیل، مقایسه کالاها باید سود کل دوره، مدت نگهداری موجودی، تعداد دفعات فروش و سهم هر گروه از سرمایه را همزمان در نظر بگیرد.
هزینههای پنهان مؤثر بر حاشیه سود لوازم کادویی
هزینه حمل و توزیع
هزینه ارسال سفارش عمده را باید میان کالاهای همان سفارش تقسیم کرد. کالاهای حجیم و سنگین حتی با قیمت خرید مناسب، احتمالا بخش زیادی از کرایه حمل را به خود اختصاص دهند. در فروش آنلاین نیز هزینه ارسال به مشتری و مبلغی را که فروشگاه از طرف او پرداخت میکند، جداگانه ثبت کنید.
بستهبندی و آمادهسازی سفارش
کارتن، ضربهگیر، جعبه پستی، چسب و زمان آمادهسازی، بهخصوص برای کالاهای شکننده، هزینه واقعی دارند. در صورت ارائه بستهبندی هدیه رایگان، کاغذ، روبان و زمان نیروی کار را صفر در نظر نگیرید؛ حتی اگر این خدمت ابزار جذب مشتری باشد.
شکستگی، ایراد و مرجوعی
درصدی از کالاها ممکن است در حمل آسیب ببینند، ایراد ظاهری داشته باشند یا مرجوع شوند. ثبت تعداد و علت این موارد در سطح هر گروه کمک میکند بفهمید سود اسمی کدام دسته با هزینههای پس از فروش کاهش مییابد.
تخفیف و موجودی راکد
کالایی که در پایان فصل یا پس از افت یک ترند فقط با تخفیف فروش میرود، سود کمتری برای فروشگاه ایجاد میکند. از طرف دیگر، سرمایهای که مدت زیادی در یک کالای کمگردش میماند، فرصت خرید کالاهای پرفروشتر را از فروشگاه میگیرد. در زمان بررسی سود، حتما مدت ماندگاری کالا و هزینه فرصت سرمایه را هم در نظر بگیرید.
کارمزد کانال فروش
فروش از سایت، مارکتپلیس، درگاه یا شبکههای اجتماعی ساختار هزینه متفاوتی دارد. کارمزد پرداخت، تبلیغات، تولید محتوا و نیروی پشتیبانی را از سود ناخالص کالا جدا کنید تا بدانید هر کانال در نهایت چه سهمی برای کسبوکار باقی میگذارد.
کدام گروههای لوازم کادویی ظرفیت سود بیشتری دارند؟
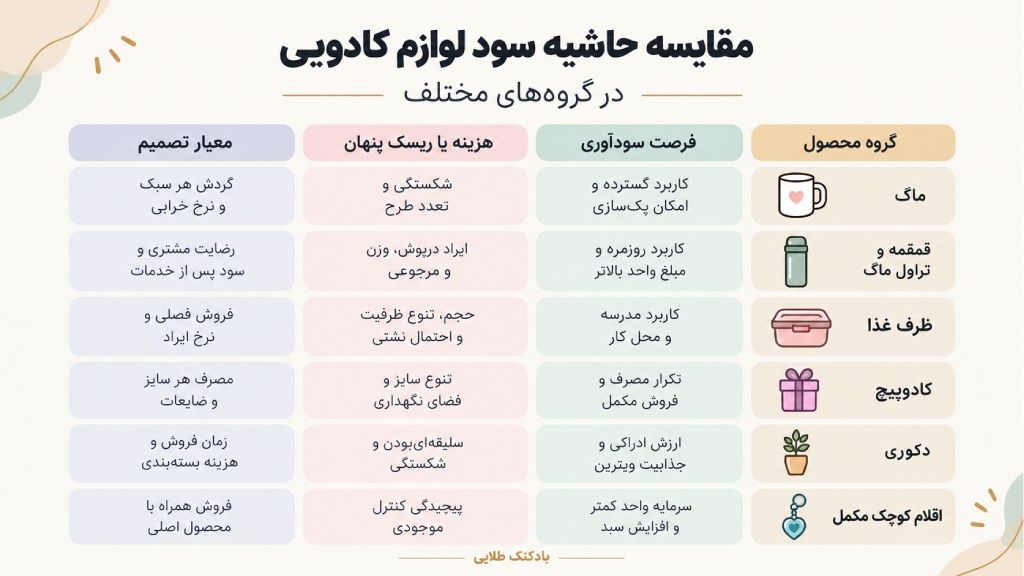
نمیتوان برای همه فروشگاهها یک فهرست ثابت از پرسودترین لوازم کادویی ارائه کرد؛ چون میزان فروش، قیمت خرید و رفتار مشتری در هر کسبوکار متفاوت است. بااینحال، بررسی ویژگیهای اقتصادی کالاها کمک میکند پیش از خرید، فرصتهای فروش و هزینههای هر دسته را بهتر بسنجید. در ادامه، هر دسته را از نظر حاشیه سود، سرعت فروش، میزان سرمایه مورد نیاز و ریسک موجودی بررسی میکنیم.
ماگ
ماگ کاربرد روشن و دامنه مصرف وسیعی دارد و میتوان آن را بهتنهایی یا در پک هدیه فروخت. تنوع طرحها به جذابیت ویترین کمک میکند، اما خرید تعداد زیاد از هر طرح، سرمایه را میان انواع مختلف پخش میکند. در دسته ماگ، قیمت خرید را همراه با هزینه بستهبندی ضدضربه، احتمال شکستگی و سرعت فروش هر کدام را ارزیابی کنید. مدلی که سالم به دست مشتری میرسد، بستهبندی سادهتری دارد و امکان تأمین دوباره آن فراهم است، گاهی با وجود سود اسمی کمتر، انتخاب بهتری از یک مدل پرسود اما پرریسک است.
فلاسک، قمقمه، تراول ماگ و ظرف غذا
این کالاها کاربرد روزمره دارند و ارزش ریالی سفارش هر واحد میتواند از اقلام کوچک بالاتر باشد. جنس بدنه، کیفیت درپوش، ظرفیت، سهولت شستوشو و سلامت بستهبندی روی رضایت مشتری اثر میگذارد. هنگام بررسی فلاسک، قمقمه و تراول ماگ یا ظرف غذا، هزینه احتمالی تعویض کالای دارای نشتی یا ایراد را در کنار قیمت فروش ببینید. تنوع کنترلشده ظرفیت و طرح، معمولاً برای آزمایش اولیه منطقیتر از خرید عمیق یک مدل است.
جعبه و لوازم کادوپیچ
جعبه، ساک دستی، روبان و لوازم کادوپیچ هم فروش مستقل دارند و هم میتوانند فروش سایر کالاها را تکمیل کنند. قیمت واحد بعضی از این اقلام پایین است، اما فروش مکمل و تکرار خرید، گردش مناسبی برای آنها پدید میآورد. تنوع زیاد در سایز و رنگ، در کنار فضای مورد نیاز برای نگهداری، مهمترین چالش این دسته است. برای ارزیابی حاشیه سود لوازم کادویی در این بخش، فروش مستقل، مصرف داخلی فروشگاه و ضایعات هر سایز را جداگانه ثبت و مقایسه کنید.
دکوریها و کالاهای شکننده
کالاهای دکوری ممکن است ارزش ادراکی خوبی برای هدیه داشته باشند و ویترین را جذاب کنند، ولی سلیقهایتر و گاهی شکنندهاند. در گروه گوی و دکوری آکواریومی، هزینه بستهبندی، فضای انبار، خرابی حمل و مدت انتظار برای فروش اهمیت ویژه دارد. سود اسمی بالا بدون کنترل این عوامل میتواند گمراهکننده باشد.
کالاهای کوچک و مکمل
اقلام کوچک میتوانند کنار محصول اصلی پیشنهاد شوند و مبلغ نهایی سبد خرید را افزایش دهند. مزیت آنها سرمایه کمتر در هر واحد و امکان ترکیب با چند گروه است؛ اما تعدد زیاد کد کالا، شمارش موجودی و احتمال گمشدن یا آسیب ظاهری را دشوار میکند. فقط کالاهایی را اضافه کنید که با هویت فروشگاه و خرید اصلی مشتری ارتباط طبیعی دارند.
مقایسه حاشیه سود لوازم کادویی در گروههای مختلف
روش محاسبه سود هر گروه از لوازم کادویی با دادههای فروشگاه
برای هر گروه یک گزارش ماهانه ساده بسازید. حداقل این موارد را ثبت کنید: مبلغ خرید، سهم حمل، هزینه بستهبندی، تعداد واحد فروختهشده، فروش خالص پس از تخفیف، تعداد مرجوعی یا خرابی و ارزش موجودی پایان دوره. از این دادهها میتوانید سود ناخالص تعدیلشده و سرعت گردش را محاسبه کنید.
در مرحله بعد، گروهها را فقط بر اساس درصد مرتب نکنید. سه شاخص را کنار هم ببینید: مبلغ سود ایجادشده در دوره، سرمایه متوسط درگیر و مدت نگهداری کالا. همچنین سهم فروش مکمل را بررسی کنید؛ ممکن است جعبه یا روبان سود مستقلی متوسط داشته باشد اما باعث تکمیل فروش محصول اصلی شود.
قیمتهای خرید و شرایط فروش در زمانهای مختلف تغییر میکنند. بهای تمامشده هر سری ورود را جدا نگه دارید یا از روش حسابداری سازگار با سیستم فروشگاه استفاده کنید. استفاده از قیمت خرید قدیمی برای موجودی جدید، گزارش سود را غیرواقعی میکند.
چگونه حاشیه سود لوازم کادویی را بدون افزایش قیمت بالا ببریم؟
کاهش خرید عمیق از مدلهای ناشناخته
تعداد محدود از چند مدل را آزمایش کنید و خرید بعدی را روی کالاهایی متمرکز کنید که فروش و رضایت بهتری داشتهاند. این روش خواب سرمایه و نیاز به تخفیف اجباری را کم میکند.
ساخت پیشنهادهای مکمل
بهجای افزایش صرف قیمت، خرید کاملتری پیشنهاد دهید: ماگ با جعبه مناسب، هدیه کاربردی با ساک دستی یا مجموعهای هماهنگ برای یک بودجه مشخص. پیشنهاد باید واقعی و انتخابی باشد، نه فشاری.
بهبود بستهبندی و کاهش خرابی
هرچند بستهبندی استاندارد هزینه ایجاد میکند، اما کاهش شکستگی، مرجوعی و نارضایتی میتواند سود واقعی را حفظ کند. برای هر گروه شکننده، روش بستهبندی و هزینه آن را مستند کنید.
مذاکره بر مبنای هزینه کل
در خرید عمده تنها قیمت واحد را مقایسه نکنید. حداقل سفارش، سلامت بستهبندی، امکان انتخاب ترکیب مدلها، شرایط ارسال و قابلیت تأمین مجدد بر هزینه کل اثر دارند. صفحه خرید عمده لوازم کادویی برای مقایسه گروهها و چیدن سبد متناسب با بودجه فروشگاه قابلبررسی است.
توقف بهموقع کالاهای کمگردش
برای هر مدل یک بازه ارزیابی تعیین کنید. اگر فروش پایین است، ابتدا جایگاه نمایش، قیمت و تناسب با مخاطب را در نظر بگیرید؛ اما موجودی را فقط به امید فروش آینده تکرار نکنید. توقف سفارش یک مدل ضعیف، بخشی از مدیریت سود است.
اشتباهات رایج در محاسبه سود
بعضی فروشگاهها سود کالا را فقط از روی قیمت فاکتور حساب میکنند و هزینههایی مثل حمل و بستهبندی را کنار میگذارند. برخی فروشندگان نیز مارکآپ را با حاشیه سود یکی میدانند یا مبلغ فروش را پیش از کسر تخفیف و مرجوعی وارد محاسبات میکنند. مقایسه کالاهای سریعفروش و کندفروش فقط بر اساس درصد سود و تعیین یک نرخ ثابت برای همه محصولات نیز میتواند نتیجه گمراهکنندهای داشته باشد.
پرفروشبودن یک کالا همیشه به معنی سودآوری بیشتر نیست. تخفیف، خرابی، مرجوعی و هزینه تبلیغات میتوانند سود یک محصول پرفروش را کاهش دهند. برای سنجش حاشیه سود لوازم کادویی، فروش خالص، هزینههای واقعی و سرعت گردش هر کالا را کنار هم بررسی کنید.
جمعبندی
محصولی که بیشترین درصد سود روی کاغذ دارد، الزاماً بیشترین سود واقعی را برای فروشگاه نمیسازد. سرعت گردش، مبلغ سرمایه درگیر، هزینه حمل و بستهبندی، خرابی، تخفیف، مرجوعی و قابلیت فروش مکمل همگی نتیجه نهایی را تغییر میدهند.
برای پیدا کردن گروههای سودآور فروشگاه خودتان، قیمت تمامشده را کامل ثبت کنید، سود ناخالص را از مارکآپ جدا بدانید و عملکرد هر دسته را در یک دوره ثابت بسنجید. سپس سفارش مجدد را به کالاهایی اختصاص دهید که نهفقط فاصله قیمت مناسب، بلکه گردش سالم، رضایت مشتری و هزینه کنترلشده دارند.